Sponset oppføring
| Aldersgrense | 18 år |
| Lånegrense | Kr 600 000 |
| Effektiv rente | fra 6.14% |
| Etableringsgebyr | Kr 0 |
| Termingebyr | Kr 0 |
| Nedbetalingstid | 20 år |
Eff. rente 11.19%, 150 000 kr o/10 år, kostnad 92 458 kr, totalt 242 458 kr.
Sponset oppføring
Eff. rente 11.9%, 150 000 kr o/10 år, kostnad 97 269 kr, totalt 247 269 kr.
Sponset oppføring
Eff. rente 12.2%, 100 000 kr o/10 år, kostnad 66 107 kr, totalt 166 107 kr.
Sponset oppføring
Eff. rente 11.19%, 150 000 kr o/10 år, kostnad 92 458 kr, totalt 242 458 kr.
Søk herSponset oppføring
Sponset oppføring
| Aldersgrense | 18 år |
| Lånegrense | Kr 600 000 |
| Effektiv rente | fra 6.14% |
| Etableringsgebyr | Kr 0 |
| Termingebyr | Kr 0 |
| Nedbetalingstid | 20 år |
Sponset oppføring
| Aldersgrense | 23 år |
| Lånegrense | Kr 600 000 |
| Effektiv rente | fra 6.99% |
| Etableringsgebyr | Kr 0 - 1 990 |
| Termingebyr | Kr 0 - 50 |
| Nedbetalingstid | 20 år |
Sponset oppføring
| Aldersgrense | 20 år |
| Lånegrense | Kr 500 000 |
| Effektiv rente | fra 7.5% |
| Etableringsgebyr | Kr 0 |
| Termingebyr | Kr 0 - 50 |
| Nedbetalingstid | 15 år |
Sponset oppføring
| Aldersgrense | 23 år |
| Lånegrense | Kr 600 000 |
| Effektiv rente | fra 6.99% |
| Etableringsgebyr | Kr 0 - 1 990 |
| Termingebyr | Kr 0 - 50 |
| Nedbetalingstid | 15 år |
Eff. rente 11.19%, 150 000 kr o/10 år, kostnad 92 458 kr, totalt 242 458... [ Les mer ]
Eff. rente 11.19%, 150 000 kr o/10 år, kostnad 92 458 kr, totalt 242 458 kr.
Søk her
Credits Gold er en innovativ måte å håndtere økonomiske utfordringer på, designet for å gi forbrukerne en tryggere vei mot finansiell suksess. Utviklet med fokus på brukervennlighet, gir denne tjenesten en solid plattform for dem som ønsker å navigere i forbrukslån og kreditter. Fordeler med Credits Gold Det er mange grunner til at mange forbrukere velger Credits Gold som sin spesifikke løsning: Lavere renter: Får bedre lånebetingelser sammenlignet med tradisjonelle lån. Rask søknadsprosess: Din søknad kan ofte bli behandlet raskt. Fleksible vilkår: Tilpasset etter dine spesifikke behov og økonomiske situasjon. Applikasjonssupport: Hjelp fra erfarne rådgivere hele veien. Hvordan fungerer Credits … Les mer

Instabank er en moderne banktjeneste som fokuserer på forbrukslån og smarte finansieringsløsninger for det norske folk. I denne artikkelen vil vi utforske alt du trenger å vite om Instabank, fra lån og renter til hvordan du bruker bankens tjenester på en ansvarlig måte. Hva tilbyr Instabank? Instabank har en rekke økonomiske produkter som dekker forskjellige behov. Her er noen av de viktigste tjenestene: Forbrukslån: Rask tilgang til kapital uten sikkerhet. Sparekonto: Høy rente og fleksibilitet. Borgerlån: Lån til kjøp av bolig med gode betingelser. Forbrukslån spesifikasjoner Forbrukslån hos Instabank kan være et godt valg hvis du har behov for å … Les mer
Motty er en filosofi som strekker seg langt utover vanlig sparing og investering. I en verden der økonomisk stress er en realitet for mange, gir Motty en tilnærming som kan lede til økonomisk frihet. Denne artikkelen vil utforske essensen av Motty og hvordan det kan implementeres i hverdagen din. Historien Bak Motty Motty oppsto som et svar på den økende finansielle usikkerheten i samfunnet. Det handler ikke bare om penger, men om livsstil og verdier. Motty setter fokus på hvordan vi kan ta kontroll over våre økonomiske beslutninger, slik at vi kan leve det livet vi virkelig ønsker. Kernene av … Les mer
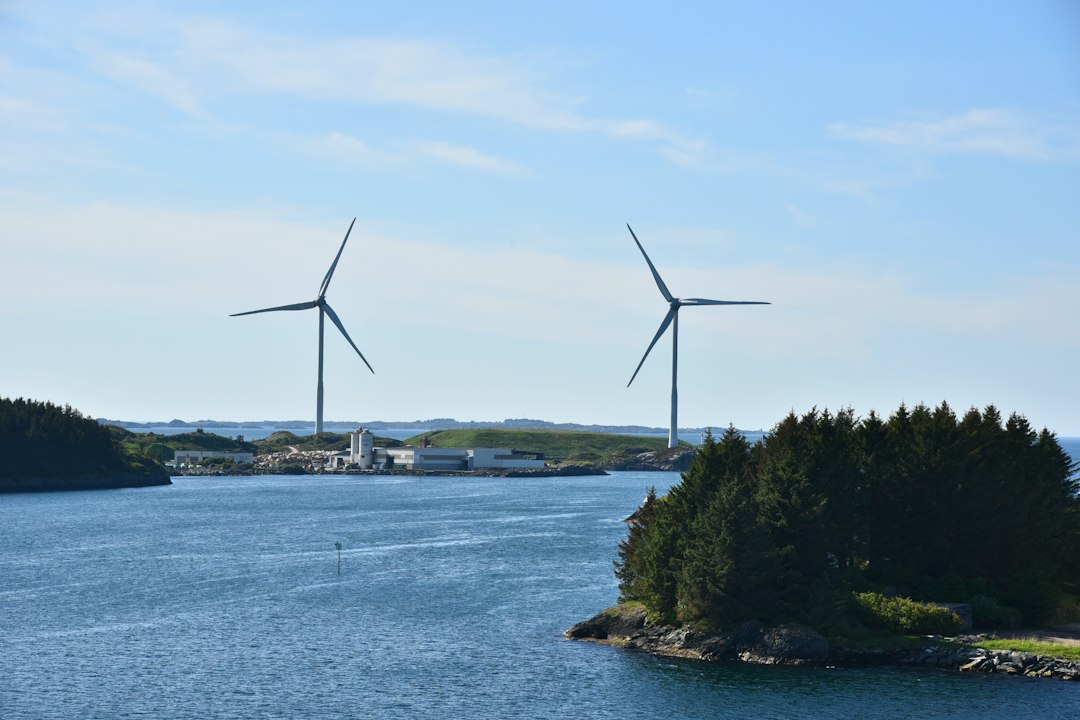
Grønn lån er spesialiserte finansieringsalternativer som har som mål å støtte bærekraftige prosjekter og investeringer. Dette kan inkludere alt fra energibesparende oppgraderinger i hjemmet til investeringer i fornybare energikilder. I en tid der klimaendringer er en global utfordring, gir grønn lån enkeltpersoner og bedrifter muligheten til å gjøre en positiv innvirkning på miljøet. Hvordan fungerer Grønn Lån? Grønn lån fungerer på lik linje med tradisjonelle lån, men med spesifikke krav til hva midlene kan brukes til. Låntakere må dokumentere at pengene brukes til prosjekter eller tiltak med en positiv miljøpåvirkning. Dette kan være: Solcelleanlegg Oppgradering av ventilasjonssystemer Isolering av bygninger … Les mer
Når det kommer til finansielle løsninger, er Flexi Visa en av de mest populære alternativene blant nordmenn. Denne kortløsningen gir deg muligheten til å håndtere dine utgifter med fleksibilitet og kontroll. Med en rekke fordeler og funksjoner, står Flexi Visa sterkt i dagens marked. Fordeler med Flexi Visa Det er mange grunner til at forbrukere velger Flexi Visa. Her er noen av de mest bemerkelsesverdige fordelene: Rask tilgang til kreditt: Få rask kreditt når du trenger det mest. Fleksible betalinger: Velg hvordan og når du ønsker å tilbakebetale. Internasjonal bruk: Det er enkelt å bruke kortet i utlandet. Tilgang til … Les mer
Easybank har etablert seg som en ledende aktør innen banktjenester i Norge. Med fokus på enkelhet og brukervennlighet, tilbyr banken en rekke tjenester som er tilpasset moderne forbrukeres behov. I denne artikkelen vil vi se nærmere på hva Easybank har å tilby, og hvordan banken påvirker forbrukslån og kortbruk i Norge. Easybank i et nøtteskall Easybank er kjent for sin effektive online plattform som gir kundene mulighet til å administrere økonomien sin uten unødvendig stress. Her er noen av hovedtrekkene ved banken: Brukervennlig grensesnitt Raske lånesøknader Konkurransedyktige renter Fokus på kundeservice Hvorfor velge Easybank? Å velge Easybank gir deg ikke … Les mer
PayMark Finans er en ledende aktør innenfor forbrukslån i Norge, og tilbyr et bredt spekter av lånealternativer. Med et fokus på fleksibilitet og kundevennlighet, har de skapt seg et solid rykte. Mange forbrukere er på utkikk etter billige forbrukslån, og PayMark Finans kan være en løsning. Lånealternativer hos PayMark Finans PayMark Finans tilbyr flere typer lån. Forstå hvilke alternativ som finnes kan hjelpe deg å ta en informert beslutning. Følgende lånealternativer er tilgjengelige: Forbrukslån uten sikkerhet Refinansieringslån Smålån Bil og fritidslån 1. Forbrukslån uten sikkerhet Forbrukslån uten sikkerhet er ideelt for de som ønsker rask tilgang til penger uten å … Les mer

Easybank er en av de mest populære låneaktørene i Norge, kjent for sine enkle og brukervennlige løsninger. De tilbyr rask tilgang til lån til attraktive betingelser, noe som gjør dem til en ideell valg for mange norske forbrukere. Men hva er egentlig det som skiller Easybank fra andre aktører på markedet? Enkelt lån uten sikkerhet En av de største fordelene med Easybank er muligheten for å ta opp lån uten sikkerhet. Dette betyr at du ikke trenger å stille med verdier, som for eksempel eiendom eller bil, for å få innvilget lånet. Rask behandlingstid Easybank er kjent for sin effektive … Les mer

Uno Finans tilbyr innovative løsninger innen forbruksfinansiering, og har raskt blitt en favoritt blant nordmenn. Enten du planlegger et stort kjøp eller ønsker å finansiere et prosjekt, kan Uno Finans være svaret for deg. Hva er forbruksfinansiering? Forbruksfinansiering refererer til lån som er ment for personlig forbruk, ikke investering. Det kan gjelde alt fra å kjøpe nye møbler til å finansiere ferier. Uno Finans gjør denne prosessen enkel og effektiv. Typer av forbruksfinansiering tilbudt av Uno Finans Forbrukslån Kredittkort Privatlån med eller uten sikkerhet Fordeler med å velge Uno Finans Det er mange grunner til å vurdere Uno Finans for … Les mer
Finansagenter er spesialister innen finans som fungerer som mellomledd mellom låntakere og långivere. De har kunnskap om markedet og hjelper deg med å finne de beste låneavtalene for dine behov. Dette kan være spesielt nyttig når du står overfor et forbrukslån eller andre økonomiske produkter. Fordeler med å bruke finansagenter Det finnes flere grunner til at det kan være lurt å benytte finansagenter: Raskere prosess: Finansagenter kan ofte gi deg svar på kortere tid enn om du søker direkte. Bedre vilkår: De har kunnskap om hvilke långivere som tilbyr de mest gunstige betingelsene. Gratis tjenester: Mange finansagenter tar ikke betalt … Les mer
Refinansiering er løsningen for mange når de har for store utgifter i forbindelse med mange typer gjeld. Prinsippet bak dette konseptet er at man bruker et nytt lån til å betale ut et gammelt, eventuelt til å betale flere små lån eller gjeld fra for eksempel kredittkort. Fordelene er mange, men først og fremst gjør man dette for å kutte ned på utgiftene.
På våre sider finner du en rekke tips, artikler og omtaler av banker, som hjelper deg å finne det riktige forbrukslånet. Samtidig er dette med refinansiering et såpass viktig verktøy i mange tilfeller, at vi har dedikert en egen side til nettopp dette. De fleste banker og finansagenter kan hjelpe deg med refinansiering, men noen er kanskje mer erfarne enn andre. I tillegg finnes det enkelte som har unike løsninger innenfor dette, noe vi skal se nærmere på.
Refinansiering er noe mange burde vurdere fra tid til annen. Ingen er tjent med å ha større utgifter enn det man trenger. I prinsippet er det økonomisk smart å alltid se etter mer rimelige alternativer, nesten uansett hvilke utgifter man snakker om. Dette gjelder spesielt for alle typer lån og kreditter, der små endringer i betingelsene kan gisstore utslag på den private økonomien. Skal man refinansiere ved hjelp av forbrukslån, er det viktig at man har klart for seg hva de totale kostnadene er for et nytt lån, samtidig som man vet hva eksisterende gjeld koster.
Mange refinansierer som nevnt kredittgjeld, noe som er et godt eksempel å ta for seg i denne sammenhengen. La oss si du har vært uforsiktig med kredittkortene, og har en samlet kredittgjeld på kr 200 000, der den gjennomsnittlige renta er 23%. Du vil da betale cirka kr 46 000 i renter per år, så lenge du ikke betaler ned på gjelda. I tillegg betaler du sannsynligvis rundt kr 2 000 i året i fakturagebyrer for alle tre kredittkortregningene. Samler du dette i et forbrukslån til refinansiering, vil du normalt komme mye billigere ut av det.
Får du et nytt lån som brukes til å innfri hele kredittgjelden, kan regnestykket komme til å se slik ut: Med ny rente på la oss si 13%, blir de samlede renteutgiftene kr 26 000 per år (fortsatt forutsatt at du ikke betaler avdrag). Bare der har du spart kr 20 000. Du må riktignok betale et etableringsgebyr for et nytt forbrukslån, men dette er neppe over en tusenlapp. I tillegg får du sannsynligvis kun 1 månedlig fakturagebyr, i stedet for 3. Den besparelsen blir da på rundt det samme som kostnadene for etableringsgebyret. Dette vil uansett være en kostnad som kun kommer det første året, deretter er besparelsene større.
Det burde være enkelt å sette seg ned og regne over hvor mye man potensielt sett kan spare etter en refinansiering. Søknaden om nytt forbrukslån til dette formålet, koster ingenting å sende inn. Du vil i løpet av kort tid få svar, og kan deretter regne ut hvor mye du vil spare. Rentetilbudet på det nye lånet vil som regel være godt nok til at det lønner seg å ta dette grepet. I tillegg er det slik at mange vil kunne unngå betalingsproblemer på dette viset. Det er bedre å kvitte seg med den dyreste gjelda før den havner hos inkassoselskaper. Ved å samle gjelda, får man også langt bedre kontroll og oversikt over den månedlige økonomien.
Det finnes tilfeller der det å refinansiere et enkelt lån også lønner seg. Rentebetingelsene fastsettes som kjent alltid ut i fra den kredittvurderingen banken foretok på det tidspunktet du søkte. Fikk du god kredittscore, fikk du nok også gode renter. Men, denne kredittscoren er regnet ut fra faktorer som endrer seg ofte. For eksempel blir du eldre, og jo eldre du er, desto bedre kredittscore får du. Du kan også ha gått opp i lønn siden du tok opp lånet, og kanskje redusert gjelda di i tillegg. Dette er faktorer som gjør at du i dag kanskje vil få en enda bedre kredittscore, og dermed også bedre rentetilbud fra banken. På toppen av det hele, kan de makroøkonomiske forholdene også ha endret seg, slik at styringsrenta fra Norges Bank er blitt bedre.
I slike tilfeller vil det å refinansiere et forbrukslån, ofte lønne seg. Jo større summen lånet er på, desto mer er det å tjene på lavere renter. Det kan gå greit å kontakte den nåværende banken for å fremforhandle bedre betingelser, men ofte er det mest effektive å rett og slett ta opp et nytt forbrukslån. Får du bedre renter på det, bruker du det til å refinansiere det gamle lånet. Som påpekt ovenfor trenger forskjellen kun være større enn etableringsgebyret, for at det skal lønne seg. Er lånesummen høy, vil selv små renteendringer til det bedre gi nok utslag.
Søknaden din om forbrukslån til refinansiering er alltid uforpliktende, og du har dermed ingenting å tape på å finne dette ut. Dette gjelder uansett hvilken bank du søker hos, eller om du bruker en finansagent. Hos refinans.net finner du en oversikt over tilbydere av refinansiering.
Den beste banken for refinansiering av forbrukslån eller kredittgjeld, er alltid den som gir deg best tilbud. Riktignok har noen banker mer erfaring og bedre kundeservice enn andre, men i bunn og grunn er dette et rent økonomisk spørsmål. Hos oss finner du omtaler av alle de aktuelle bankene og finansagentene. Dette kan brukes til å få en oversikt over tilbudene, samt en pekepinn på hvilke prisnivåer de enkelte ligger på. Likevel vet man aldri nøyaktig hva et nytt forbrukslån til refinansiering vil koste, før man har tilbudet foran seg.
Bankene vi ofte anbefaler er slike som Bank Norwegian og OPP Finans. Grunnen er at disse har høye lånegrenser og som regel gir blant de bedre rentebetingelsene. Hos begge to kan man få lån til refinansiering på hele kr 500 000. Det samme gjelder Ryddelånet, som kommer fra finansagenten Telefinans. Det burde dekke selv den verste formen for kredittgjeld eller samlede sum fra smålån. Vi liker også banker som Santander Consumer Bank (særlig om du har behov for å refinansiere inntil kr 70 000), og Komplett Bank. Sistnevnte har et forbrukslån som er mer som en kontokreditt å regne. Dette lånet kan også brukes til refinansiering, samtidig som man kanskje vil få en brukskreditt som også gir deg penger i bakhanda til andre utgifter.
Det er ingenting i veien for å bruke finansagenter til å fremskaffe tilbud på lån til refinansiering. Vi vet at både Lendo og Centum Finans ofte brukes til dette, med gode resultater. Den ene søknaden gir da inntil ti forskjellige tilbud, noe som gjør det enklere å finne det beste lånet. Axo Finans og Aconto Capital burde også nevnes i denne sammenhengen. Begge selskap samarbeider med gode banker som alle tilbyr lån til refinansiering, ved siden av vanlige forbrukslån.
De fleste banker vil avslå søknader om forbrukslån eller lån til refinansiering, dersom søkeren har betalingsanmerkninger. Dette er forståelig, men samtidig litt leit. Det er nemlig i slike situasjoner man kanskje har mest behov for refinansiering. For bankene sin del dreier det seg om at personer med betalingsanmerkninger utgjør en for stor risiko for tap. Man har på en måte allerede vist at man ikke nødvendigvis kommer til å betale tilbake lånet, i alle fall ikke inne den avtalte kriteriene.
Det finnes heldigvis unntak til dette. Finansagenten Zen Banking, innhenter ikke bare tilbud om forbrukslån på vegne av kunden, men også lån til refinansiering for de som har betalingsanmerkninger. Kravene er de samme som for andre kunder, med et vesentlig unntak. Man må nemlig stille med sikkerhet i form av egen bolig. Kan man det, løser det seg ofte. Med sikkerhet i bunn, får man faktisk også som regel langt bedre rentebetingelser. Derfor kan dette være noe å se nærmere på, også for de som ikke har betalingsanmerkninger.
Det viktigste når det gjelder betalingsanmerkninger, er å unngå de. Dette fortoner seg nok litt trivielt når man leser det, men dessverre er det mange som ikke klarer å styre unna denne typen problemer. Betalingsanmerkninger er til stor hinder for de fleste som får de. Derfor er det smart å sørge for å aldri havne i slike situasjoner. Med refinansiering i god tid før problemene tårner seg opp, kan mye være løst.
Den eneste markante forskjellen på søknader om vanlige forbrukslån og lån til refinansiering, er at til refinansiering må man oppgi hvor man har gjeld samt fremskaffe fullmakter for innfrielsen av gjelda. I søknadsskjemaene fra bankene og finansagentene, er det som regel egne felt for dette. Deretter får man instruksjon om hvilke fullmakter som må fremskaffes. Dette er altså at du gir banken tillatelse til å innfri gjelda på dine vegne, dersom du får aksept på lånesøknaden.
Utenom det er prosessen den samme som for vanlige lån. Du kan ofte signere med BankID, du kan ofte ha medlåner.